手取り16万円の一人暮らしはきつい?東京・地方別の生活費内訳と貯金・節約のコツ
2026年現在の経済情勢下において、初任給や若手社会人の給与水準に対する関心が高まる中、手取り16万円での一人暮らしを検討あるいは実践している人々にとって「実際に生活していけるのか」「貯金はどれくらいできるのか」という疑問は切実な関心事です。給与から社会保険料や税金が差し引かれた後の手取り額をベースに、日々の生活費や家賃の目安をどのように組み立てるべきか、最新のデータや実情をもとに正確に把握することが重要となっています。
本記事では、手取り16万円の基本的な額面換算から、東京と地方におけるリアルな生活費の内訳、無理なく貯金を増やすための節約術、さらには将来を見据えた転職や収入アップの選択肢まで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円の額面年収・月収はおよそ20万円前後であり、社会保険料や税金が控除されたリアルな金額です。
- 要点2:家賃の目安は一般的に手取りの3割(約4万8千円〜5万円)とされていますが、東京と地方では物件の選択肢や固定費のバランスが大きく異なります。
- 要点3:自炊や固定費の見直しといった現実的な節約術と、キャリアアップを見据えた転職を組み合わせることで、生活の余裕と貯金額を確実に増やすことが可能です。
手取り16万円の基本構造:額面と控除、想定される生活レベル
給与明細を見ると、会社の総支給額である「額面」と、実際に手元に振り込まれる「手取り」の間には大きな開きがあることに気づきます。公式な定義において、手取り給料とは給与の総支給額から健康保険や厚生年金などの社会保険料、および所得税や住民税などの「総控除額」が引かれた後に支払われる給料を指します。手取りが16万円の場合、各種控除前の額面月収はおよそ20万円前後(年収換算で約240万〜250万円程度)となります。
この収入水準における生活レベルは、決して贅沢ができるわけではありませんが、収支のバランスをしっかりと管理すれば十分に自立した生活を送ることが可能です。世間一般の同世代の平均月収と比較しながら、自身の固定費やライフスタイルを見直すことで、過度な不安を解消し現実的なマネープランを立てることができます。

家賃の目安と物件探しのコツ:東京と地方の大きな違い
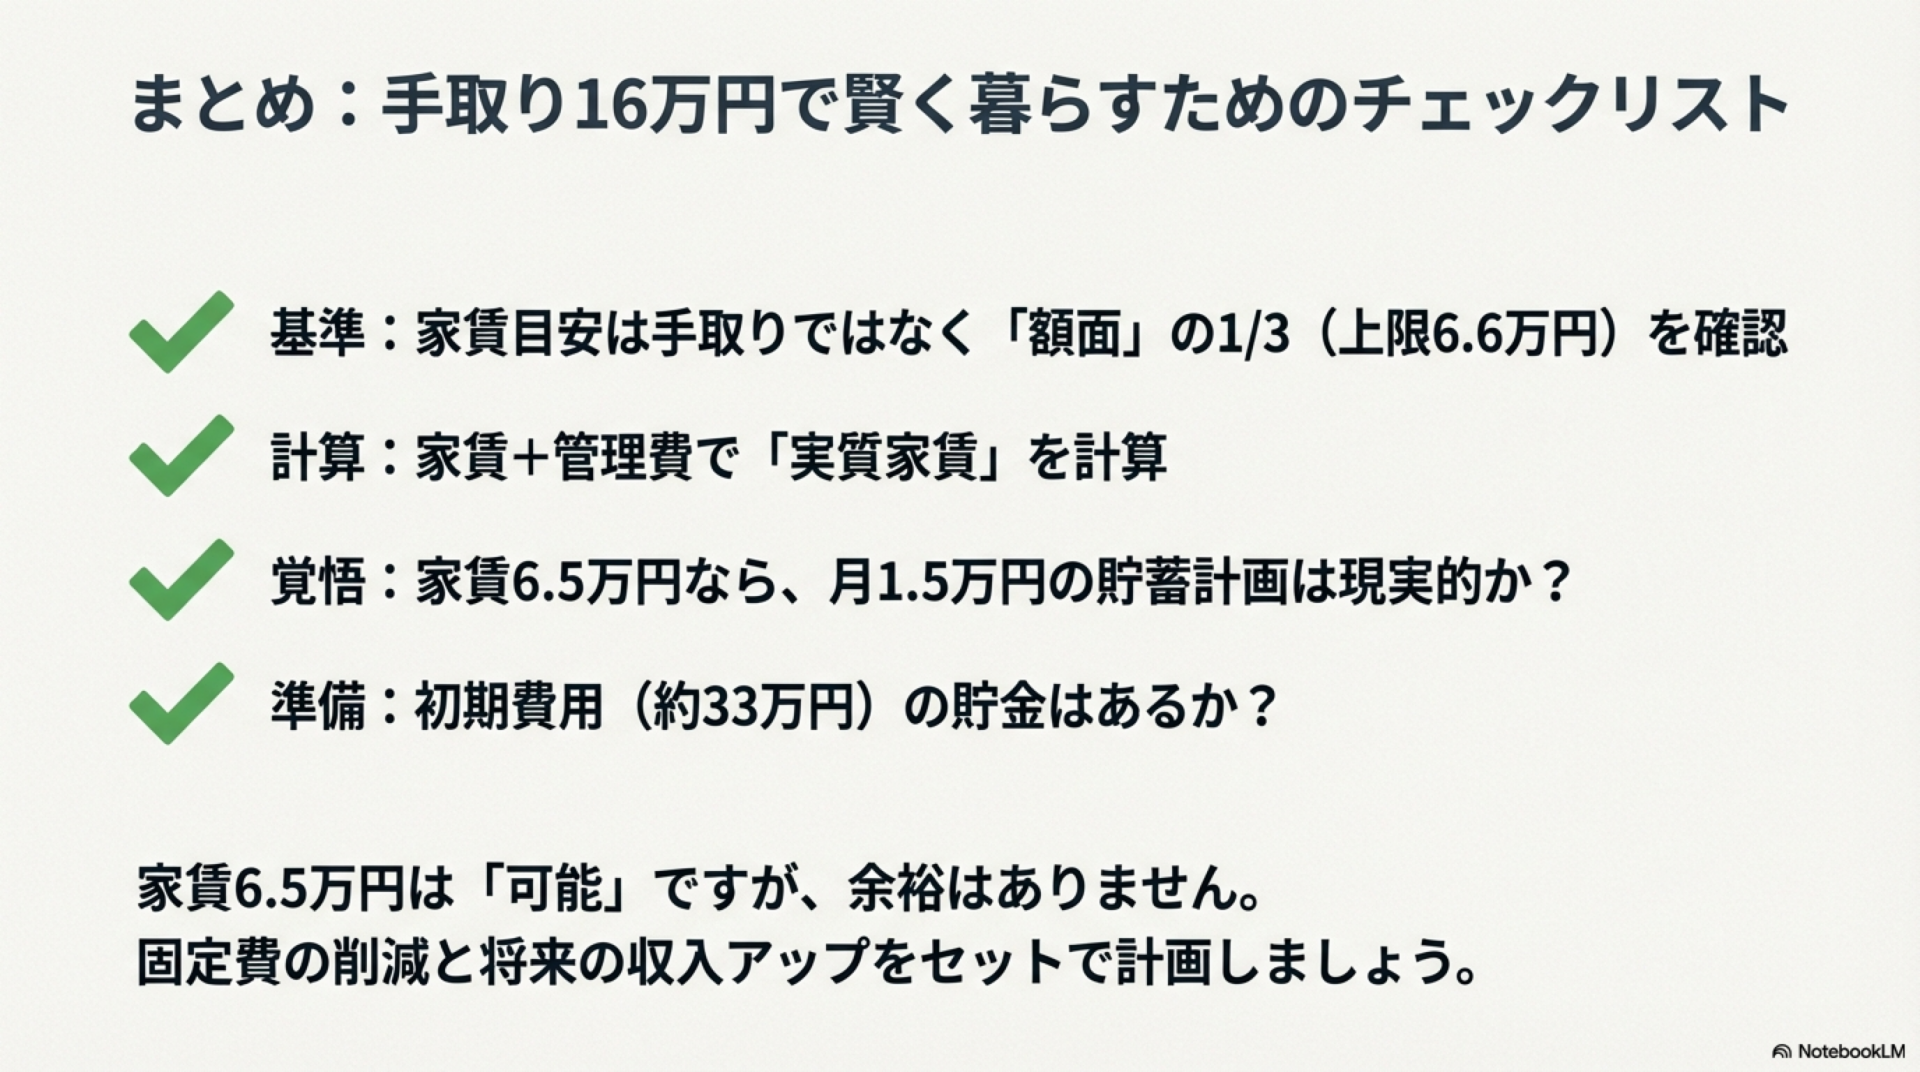
一人暮らしの家計において最も大きなウェイトを占めるのが「家賃」です。一般的に家賃の目安は「手取りの3分の1以下」が理想とされており、手取り16万円の場合は約4万8千円〜5万円程度が上限の目安となります。
しかし、居住するエリアによってこの目安の現実味は大きく異なります。東京都心部で家賃5万円以内の物件を探す場合、築年数が経過している、駅から徒歩で時間がかかる、あるいは間取りが狭いといった条件を受け入れる必要があります。一方、地方都市であれば、同じ5万円の予算でも築浅で比較的広い部屋や、利便性の高いエリアに物件を見つけることが可能です。
| 項目 | 東京都内(郊外・周辺含む)の傾向 | 地方都市の傾向 |
|---|---|---|
| 家賃の目安(手取り16万円) | 5万〜5.5万円(ワンルーム・1K、築年数古め・駅から遠い) | 4万〜4.8万円(1K〜1LDK、比較的綺麗・駐車場付きも) |
| 主要な固定費の差 | 交通費が会社支給であることが多いが、外食や物価が高め | 車が必要な場合は維持費(ガソリン代・駐車場)が別途発生 |
| 物件探しの留意点 | 共益費込みの予算設定、狭小物件での収納工夫 | エリアによる利便性の差、冬場の光熱費(暖房費)の変動 |
手取り16万円のリアルな生活費内訳:東京編と地方編
実際の家計管理において、限られた手取り額をどのように配分するかが生活の質を左右します。ここでは、東京での一人暮らしと地方での一人暮らしにおける具体的な生活費の内訳を比較します。
東京での一人暮らしでは、家賃に約5.5万円、食費に約3.5万円、水道光熱費に約1万2千円、通信費(スマホ・ネット)に約8千円、日用品や雑費に約5千円、交際費・趣味に約1万5千円を見込むと、合計で約13万円となり、残りの約3万円を貯金に回す計算になります。ただし、予想外の出費があると貯金額が削られるため、日々のコスト意識が欠かせません。
一方、地方での一人暮らしでは、家賃を約4.5万円に抑えつつも、自動車を所有している場合はガソリン代や維持費として約1万5千円〜2万円程度が上乗せされるケースが多く見られます。トータルの支出バランスは東京と大きく変わらないものの、住環境のゆとりや、固定費の使途に地域特性が現れるのが特徴です。
貯金と節約のコツ:無理なく続けるための実践テクニック
「毎月まとまった貯金をしたいけれど、手取り16万円では難しいのではないか」と感じる人は少なくありません。しかし、いくつかの基本的な節約術をルーティン化することで、確実に貯蓄残高を増やすことができます。
まず最も効果的なのが「先取り貯蓄」の導入です。給与が振り込まれたら、使ってしまう前に一定額(例えば2万円や3万円)を別の口座へ自動的に移す仕組みを作ることで、残った予算内で生活する習慣が身につきます。また、外食やコンビニでの買い物を減らし、自炊の頻度を増やすことは食費の削減に直結します。さらに、格安SIMへの乗り換えや不要なサブスクリプションサービスの解約といった固定費の見直しは、一度行えば毎月継続して効果を発揮するため、最初に手を付けるべきポイントです。
キャリアアップと収入増:転職という選択肢の検討
日々の節約や家計管理によって生活基盤を安定させることは重要ですが、根本的な解決として「手取りそのものを増やす」視点を持つことも長期的なキャリアにおいて極めて有効です。
現在、若い世代のスキルアップ支援やリスキリングを推進する企業が増えており、自身の市場価値を高めることでより条件の良い業界や職種への転職を果たす人が増えています。専門的な資格の取得や、これまでの業務経験を活かしたキャリアパスの再設計を行うことで、額面20万円からさらなるステップアップを目指し、生活の選択肢を広げることが可能です。

【手取り 16 万一人暮らし】に関するよくある質問(FAQ)
Q1:手取り16万円の一人暮らしで、貯金は毎月いくらくらいできますか?
A1:家賃や生活スタイルによって異なりますが、固定費を抑え自炊を中心とした生活を送ることで、毎月2万円から3万円(年間で約24万〜36万円)の貯金は十分に可能です。
Q2:手取り16万円の場合、奨学金の返済や車のローンを抱えても生活できますか?
A2:毎月の固定費として奨学金やローンの返済が数万円加わる場合、家賃の安い物件を選ぶか、より一層の節約が必要になります。収支のシミュレーションを事前に行い、赤字にならないバランスを保つことが大切です。
Q3:手取り16万円から手取りを増やすためには、どのような方法がありますか?
A3:社内での昇格や資格手当の獲得のほか、スキルを活かした異業種・同業種への転職活動を行うことが、確実かつ効果的に収入アップを実現する手段となります。
まとめ:今後の動向と失敗しないための判断基準
手取り16万円での一人暮らしは、決して不可能ではなく、適切な家賃設定と現実的な生活費の管理を行うことで、自立した快適な生活を送ることができます。ネット上の過度な不安や極端な意見に惑わされることなく、自身の収支状況を正確に把握することが何よりも重要です。
生活を安定させるための「固定費の見直し」や「計画的な貯金」を基本としつつ、将来的なキャリアの方向性を見据えて柔軟に選択肢を広げていくことが、失敗しない一人暮らしと豊かなライフスタイルの実現につながります。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
