自転車保険が安いコンビニはどこ?セブンとローソンの2026年料金・補償を徹底比較
自転車保険をできるだけ安く、しかも手軽に契約したい人にとって、セブン‐イレブンとローソンは有力な選択肢です。どちらもコンビニ店頭で申し込めるうえ、個人賠償責任補償や自分自身のケガに対する補償を備えています。ただし、年間保険料や賠償限度額、家族の補償範囲には違いがあります。
2026年11月10日時点で公式サイトに掲載されている料金を比較すると、セブン‐イレブンの1人用プランは年間3,220円、ローソンの「お手軽プラン」は一時払いで年間3,840円です。単純な年間保険料ではセブン‐イレブンが620円安くなっています。一方、ローソンは個人賠償責任補償が無制限という強みがあります。さらに、ファミリーマートの自転車向け傷害保険は2026年9月30日をもって新規・継続受付を終了しました。
📌 【この記事の重要ポイントまとめ】
- 最安の1人用プラン:セブン‐イレブンは年間3,220円。個人賠償責任補償は最高3億円。
- 賠償補償を重視するなら:ローソンは年間3,840円の一時払いから加入でき、個人賠償責任補償は国内無制限。
- ファミリーマートの現状:2026年9月30日に新規・継続申込受付が終了。既存契約は満期日まで補償が継続。
【2026年最新】自転車保険が安いコンビニはセブンとローソンどっち?
先に答えを示すと、1人で加入する場合の年間保険料を抑えたいならセブン‐イレブン、賠償責任補償の上限を重視するならローソンが有力です。
セブン‐イレブンで取り扱うのは、三井住友海上火災保険株式会社の自転車向け保険です。ローソンでは東京海上日動火災保険株式会社が引き受ける自転車保険を取り扱っています。
セブン‐イレブンは年間3,220円から
セブン‐イレブンで加入できる自転車保険は、1人用プランが年間3,220円です。月額に換算すると約268円で、1日当たりでは約9円という計算になります。
この金額には、自転車事故などの日常生活における賠償責任補償が含まれており、補償限度額は最高3億円です。自転車事故で相手にケガをさせた場合だけでなく、日常生活で他人の物を壊した場合などにも対応します。
また、国内の対象事故については三井住友海上による示談交渉サービスも付帯しています。
ローソンは年間3,840円から、賠償補償は無制限
ローソンで加入できる自転車保険の「お手軽プラン」は、一時払いで年間3,840円です。月払いの場合は340円となり、12か月では4,080円になります。
一時払いを選べば、月払いより240円安くなります。さらに、個人賠償責任補償特約を付帯した場合、国内の賠償責任補償は無制限です。
年間保険料だけを見るとセブン‐イレブンのほうが安いものの、補償限度額には違いがあります。高額賠償への備えを優先する人にとっては、ローソンの無制限補償が魅力になります。

【料金・補償比較表】セブン‐イレブンとローソンの違いを一覧で確認
両社の自転車保険は、単に年間保険料を比べるだけでは実際のお得さを判断できません。相手への賠償、自分の入院・手術、通院、家族の補償範囲まで確認する必要があります。
以下は、それぞれの公式商品案内に掲載されている代表的なプランの比較です。
| 比較項目 | セブン‐イレブン | ローソン |
|---|---|---|
| 取扱保険会社 | 三井住友海上 | 東京海上日動 |
| 基本となる1人用プラン | お1人様プラン | お手軽プラン |
| 年間保険料(一時払い) | 3,220円 | 3,840円 |
| 月払い | 約268円相当 | 340円 |
| 個人賠償責任補償 | 最高3億円 | 国内無制限 |
| 死亡・後遺障害 | 最高1,000万円 | 150万円 |
| 入院補償 | 8,000円/日 | 2,000円/日 |
| 手術補償 | 入院中8万円、入院外4万円 | 入院中2万円、入院外1万円 |
| 通院補償 | なし | お手軽プランはなし |
| 示談交渉サービス | あり(国内の対象事故) | あり(個人賠償特約付き・国内の対象事故) |
| 家族への賠償補償 | 本人・配偶者・同居親族・別居の未婚の子など | 本人・配偶者・同居親族・別居の未婚の子など |
| 店頭申込方法 | マルチコピー機 | Loppi |
| 支払い方法 | 現金・nanaco | 現金(店頭申込) |
※保険料は2026年11月10日時点の公式掲載情報を基に整理。セブン‐イレブンは1人用プラン、ローソンはお手軽プランを比較。補償内容・保険金額には契約条件や支払限度などがあります。
年間保険料だけならセブン‐イレブンが620円安い
年間の一時払い保険料を比較すると、次のようになります。
- セブン‐イレブン:3,220円
- ローソン:3,840円
- 年間の差額:620円
月額換算では約52円の違いです。毎月の負担をできるだけ抑えたい人には、セブン‐イレブンのほうが魅力的に映るでしょう。
ただし、ローソンの個人賠償責任補償は無制限です。セブン‐イレブンの3億円という上限と比べれば、補償額を優先する場合にはローソンにも十分な選択理由があります。
ケガの補償はセブン‐イレブンが手厚い
自分自身のケガに対する補償を比べると、代表的な1人用プランではセブン‐イレブンが充実しています。
セブン‐イレブンは入院1日につき8,000円、死亡保険金1,000万円、手術は入院中8万円・入院中以外4万円です。
対してローソンのお手軽プランは、入院1日につき2,000円、死亡・後遺障害150万円、手術は入院中2万円・入院中以外1万円です。
ただし、ローソンには基本プランや充実プランもあります。充実プランでは通院1日につき1,000円の補償が付くネット加入タイプも用意されています。
注意したいのは、セブン‐イレブンの基本的な自転車保険には通院補償がなく、自転車の盗難補償もないことです。保険に加入すれば自転車本体の修理代や盗難被害まで補償されるわけではありません。
【家族型・本人型を比較】家族で入るならどちらがお得?
自転車保険は、本人だけを対象にするか、配偶者や子どもを含めるかによって必要な契約が変わります。特に家族全員が自転車を利用する家庭では、1人分の保険料だけで判断すると実際の負担を見誤る可能性があります。
セブン‐イレブンの本人・夫婦・家族プラン
セブン‐イレブンでは、利用人数や補償対象に応じて次のプランを選べます。
- お1人様プラン:年間3,220円
- ご夫婦プラン:年間3,980円
- ご家族プラン:年間5,890円
家族で自転車を利用する場合は、ご家族プランが候補になります。1人ずつ契約するよりも、家族をまとめて補償する契約のほうが保険料を抑えられる可能性があります。
なお、日常生活賠償特約の対象者は、本人だけではありません。本人・配偶者・同居の親族・別居の未婚の子などが対象となるため、実際の家族構成に照らして補償範囲を確認しましょう。
ローソンは家族4人までLoppiでまとめて手続きできる
ローソンの特徴は、Loppiから最大4人分の加入手続きをまとめて進められることです。
例えば、お手軽プランで家族4人が加入する場合、個人賠償責任補償を付けるのは1人だけにし、残り3人は個人賠償責任補償なしのプランにする方法があります。
- 1人目:個人賠償あり・年間3,840円
- 2人目:個人賠償なし・年間1,000円
- 3人目:個人賠償なし・年間1,000円
- 4人目:個人賠償なし・年間1,000円
- 合計:年間6,840円
この方法では、条件を満たす家族全員に個人賠償責任補償を適用しながら、それぞれの本人のケガにも備えられます。
ただし、個人賠償責任補償を付けない家族の契約には、本人のケガの補償はあっても、その人自身の個人賠償責任補償は付かないという意味ではありません。家族の範囲や特約の適用条件を必ず確認してください。
家族全員のケガへの補償を重視するなら、セブン‐イレブンのご家族プランとローソンの4人加入を比較する価値があります。
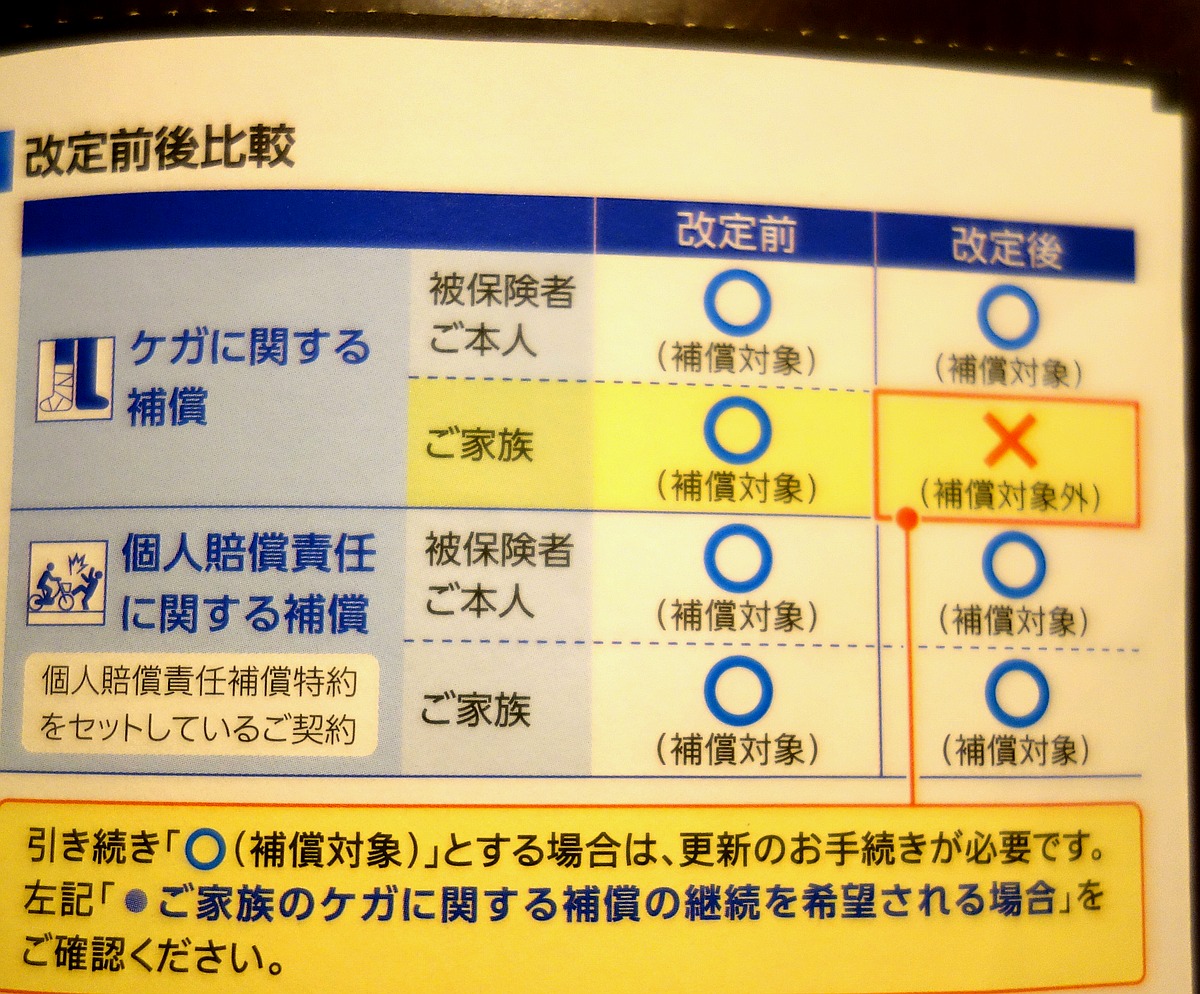
【申し込み方法】セブンはマルチコピー機、ローソンはLoppiで簡単加入
コンビニ自転車保険のメリットは、保険会社の窓口に出向かなくても、身近な店舗で申し込みや支払いができることです。ただし、申込端末と支払い方法は異なります。
セブン‐イレブンの自転車保険申し込み方法
- 店内のマルチコピー機で「保険」を選択する。
- 「自転車向け保険」を選択する。
- 申し込み方法と希望プランを選ぶ。
- 氏名・住所など必要事項を入力する。
- 契約内容を確認し、払込票を発行する。
- 発行された払込票を30分以内にレジへ持参する。
- 現金またはnanacoで保険料を支払う。
申し込み後は、希望に応じてマルチコピー機から申込控えや重要事項説明書を印刷できます。レジでの支払い後、申込控えなどの印刷には60分以内という時間制限があるため注意してください。
また、事前にインターネットで申し込んでから店舗で支払う方法もあります。初めて利用する人は、事前申込を活用すると店頭での入力作業を減らせます。
ローソンの自転車保険申し込み方法
- 近くのローソンに行く。
- Loppiのトップ画面から「ほけん」を選ぶ。
- 自転車保険を選択する。
- 希望するプランを選ぶ。
- 画面の案内に従って契約情報を入力する。
- 申込券を発券する。
- レジで保険料を現金で支払う。
ローソンでは、公式案内に掲載されている二次元コードをLoppiで読み取って手続きを開始する方法もあります。
スマートフォンから申し込む方法もあり、ネット加入の場合はクレジットカード・デビットカード・コンビニ払いなどを利用できます。店頭のLoppiから加入する場合は現金払いです。
また、ローソンのネット加入は2025年10月以降、Web証券での確認方式となっています。紙の保険証券が必要な人は、加入方法による違いも確認しておきましょう。
【2026年9月30日で終了】ファミリーマートの自転車保険はもう入れない?
2026年にコンビニ自転車保険を探している人が注意したいのが、ファミリーマートの受付終了です。
ファミリーマートで取り扱われていた「自転車向け傷害保険」は、引受保険会社である損害保険ジャパン株式会社の決定により、2026年9月30日(水)をもって新規・継続申し込みの受付を終了しました。
2026年11月現在、新たにファミリーマートで同保険へ加入することはできません。
すでに加入している人の補償はどうなる?
重要なのは、新規受付終了と既存契約の補償終了は別だということです。
ファミリーマートの公式案内によると、すでに加入している契約、および2026年9月30日までに手続きした契約については、保険満期日まで補償が継続します。
つまり、9月30日を過ぎたからといって、加入済みの保険がその日に無効になったわけではありません。
ただし、継続申し込みも終了しているため、満期日を確認し、次の保険への切り替えを準備する必要があります。
ファミマから乗り換えるならセブンかローソン
ファミリーマートの自転車保険に加入していた人は、次の契約候補としてセブン‐イレブンとローソンを比較するとよいでしょう。
- 保険料を抑えたい:セブン‐イレブンの年間3,220円プラン
- 賠償責任補償を無制限にしたい:ローソンの年間3,840円プラン
- 家族全員のケガにも備えたい:両社の家族向けプランを比較
なお、ファミリーマートで契約していた保険の満期日がまだ先であれば、補償期間中に重複して新しい保険へ加入する必要があるか、現在の契約内容を確認してから判断しましょう。
【失敗しない選び方】個人賠償責任補償と示談交渉サービスを確認
コンビニ自転車保険を選ぶ際、最も注意したいのは「自分のケガ」と「相手への賠償」が別の補償であることです。
自転車事故では、運転者自身がケガをする場合もあれば、歩行者にケガをさせたり、他人の物を壊したりする場合もあります。加入義務化への対応を考えるなら、まず相手への賠償責任をカバーできるか確認しましょう。
個人賠償責任補償は3億円と無制限のどちらがよい?
セブン‐イレブンは最高3億円、ローソンは個人賠償責任補償特約付きプランで国内無制限です。
自転車事故の賠償金は、事故の相手が負った障害の程度などによって高額になる場合があります。
実際に、神戸地方裁判所が2013年7月4日に下した判決では、男子小学生による自転車事故で約9,521万円の賠償が命じられた事例が知られています。
このような事例を考えると、賠償限度額の確認は欠かせません。
3億円という補償額も大きな備えですが、限度額を気にせずに備えたい人には、ローソンの国内無制限補償が選択肢になります。
示談交渉サービスは必ずチェック
事故が起きた際、相手方との話し合いや損害賠償の調整を自分だけで進めるのは大きな負担になります。
そのため、自転車保険を選ぶ際には、示談交渉サービスの有無も重要です。
セブン‐イレブンの保険では、国内で発生した対象の賠償事故について、三井住友海上が示談交渉を引き受けるサービスがあります。
ローソンも、個人賠償責任補償特約を付けたプランでは、国内の対象事故について東京海上日動が原則として示談交渉を行います。
ただし、どちらも無条件で交渉を代行するわけではありません。相手方の同意が得られない場合や、法律上の賠償責任がない場合など、引き受けられないケースがあります。
自転車保険の加入義務化はどこまで進んでいる?
自転車保険の加入義務化は、全国一律の法律によるものではなく、主に都道府県や市区町村の条例によって進められています。
国土交通省が公表している制度の説明では、2015年10月に兵庫県が初めて加入義務化を導入。その後、全国の自治体へ広がりました。
2025年4月1日時点の自治体条例の施行状況では、都道府県のうち34団体が加入義務化、10団体が努力義務化しています。また、政令指定都市でも10団体で義務化されています。
2026年に加入を検討する場合も、居住地だけでなく、通勤・通学先など関係する自治体の条例を確認することが大切です。
なお、加入義務化に対応するために、必ずしも「自転車保険」という名称の商品を新しく契約する必要はありません。
自動車保険や火災保険、共済、クレジットカードに付帯する個人賠償責任補償などで条件を満たしている場合もあります。すでに加入している保険の補償範囲を確認してから、新しい契約を検討しましょう。
安さだけで選ばないための判断基準
最後に、コンビニ自転車保険を選ぶ際の判断基準を整理します。
- 年間保険料:一時払いと月払いの総額を比較する。
- 賠償限度額:3億円と無制限の違いを確認する。
- 示談交渉:対象事故や利用条件を確認する。
- 本人のケガ:死亡・後遺障害・入院・手術・通院の補償額を見る。
- 家族の範囲:同居親族や別居の未婚の子が対象になるか確認する。
- 補償の重複:自動車保険や火災保険などに同じ特約がないか調べる。
特に、個人賠償責任補償は家族の誰か1人が契約していれば、家族全員が対象となる場合があります。家族それぞれが同じ特約に加入すると、必要以上の保険料を支払う可能性があるため注意が必要です。
【よくある質問】自転車保険が安いコンビニに関するFAQ
Q1:コンビニで入れる自転車保険の最安はどこですか?
A1:今回比較した個人賠償責任補償付きの1人用プランでは、セブン‐イレブンの年間3,220円が最安です。ローソンのお手軽プランは一時払いで年間3,840円です。
Q2:ローソンの自転車保険はLoppiから申し込めますか?
A2:申し込めます。Loppiで「ほけん」を選択し、自転車保険のプランと必要事項を入力した後、申込券を発券してレジで現金払いします。
Q3:セブン‐イレブンの自転車保険は年間いくらですか?
A3:お1人様プランが年間3,220円、ご夫婦プランが年間3,980円、ご家族プランが年間5,890円です。
Q4:ローソンとセブン‐イレブンはどちらが補償額が高いですか?
A4:個人賠償責任補償の限度額ではローソンが有利です。ローソンは国内無制限、セブン‐イレブンは最高3億円です。一方、代表的な1人用プランの入院補償や死亡補償はセブン‐イレブンのほうが手厚くなっています。
Q5:ファミリーマートの自転車保険は2026年10月以降も加入できますか?
A5:できません。2026年9月30日で新規・継続申し込みの受付が終了しました。ただし、終了日までに成立した契約や既存契約は満期日まで補償が継続します。
Q6:自転車保険の加入義務化には、コンビニの保険でも対応できますか?
A6:個人賠償責任補償が付帯し、居住地の条例などが定める条件を満たしていれば対応できます。セブン‐イレブンの3億円プランやローソンの無制限プランは有力な候補です。最終的には自治体の条例と契約条件を確認してください。
Q7:自動車保険に入っていれば自転車保険は不要ですか?
A7:自動車保険に個人賠償責任補償特約が付いていて、自転車事故や家族の事故も対象になっていれば、賠償責任への備えとして新たな契約が不要な場合があります。ただし、自分自身のケガへの補償は別に確認する必要があります。
まとめ:自転車保険は年間保険料と賠償補償のバランスで選ぶ
2026年11月現在、コンビニで安く自転車保険に加入したい人には、セブン‐イレブンとローソンが有力な選択肢です。
年間3,220円から加入できるセブン‐イレブンは、保険料の安さに加えて、入院8,000円/日など自分自身のケガへの補償が手厚い点が魅力です。
一方、ローソンは年間3,840円の一時払いプランから、国内の個人賠償責任補償を無制限にできます。家族4人の加入手続きをLoppiでまとめて進められる点も便利です。
選び方を整理すると、次のようになります。
- できるだけ安く1人で加入したい人:セブン‐イレブン
- 賠償責任補償を無制限にしたい人:ローソン
- 入院・手術の補償を重視する人:セブン‐イレブンの1人用プラン
- 家族まとめて加入したい人:両社の家族向けプランを比較
- 通院補償も欲しい人:ローソンの充実プランも検討
また、ファミリーマートの自転車向け傷害保険は2026年9月30日で受付を終了しています。今後の加入先を探している人は、セブン‐イレブンやローソンへの乗り換えを検討するとよいでしょう。
最も大切なのは、単純な最安値ではなく、相手への賠償責任、自分のケガ、家族の補償範囲を総合的に比較することです。現在加入している保険との重複も確認し、必要な補償を無理のない保険料で確保することが、失敗しない自転車保険選びにつながります。
(出典: 自転車保険 安い コンビニ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
