かつみ・さゆりの借金はなぜ12億円に?原因と返済の現在を2026年最新報道で解説
夫婦漫才コンビ「かつみ・さゆり」の借金は、なぜ一時12億円にまで膨らんだのでしょうか。実は、その原因は単なる事業の失敗だけではありません。バブル期のマンション投資で得た利益を元手にした株式投資、信用取引による約4億7000万円の損失、さらに1999年に発覚した父親の保証債務10億円が重なったことにあります。
2026年11月現在、2人は長年の返済生活を続けています。2026年9月の報道では、かつみが現在の借金残高を約1億5000万円と明かし、完済の見通しが立ったと説明しました。12億円の真相、相続放棄で約2億円に戻った理由、池田泉州銀行による金利1%未満への借り換え、そして現在の仕事や夫婦生活まで、これまでの経緯を時系列で整理します。
📌 【この記事の重要ポイントまとめ】
- 借金が膨らんだ理由:バブル期の株式投資で約4億7000万円を失い、信用取引によって約1億7000万円の負債を抱えたことが出発点。
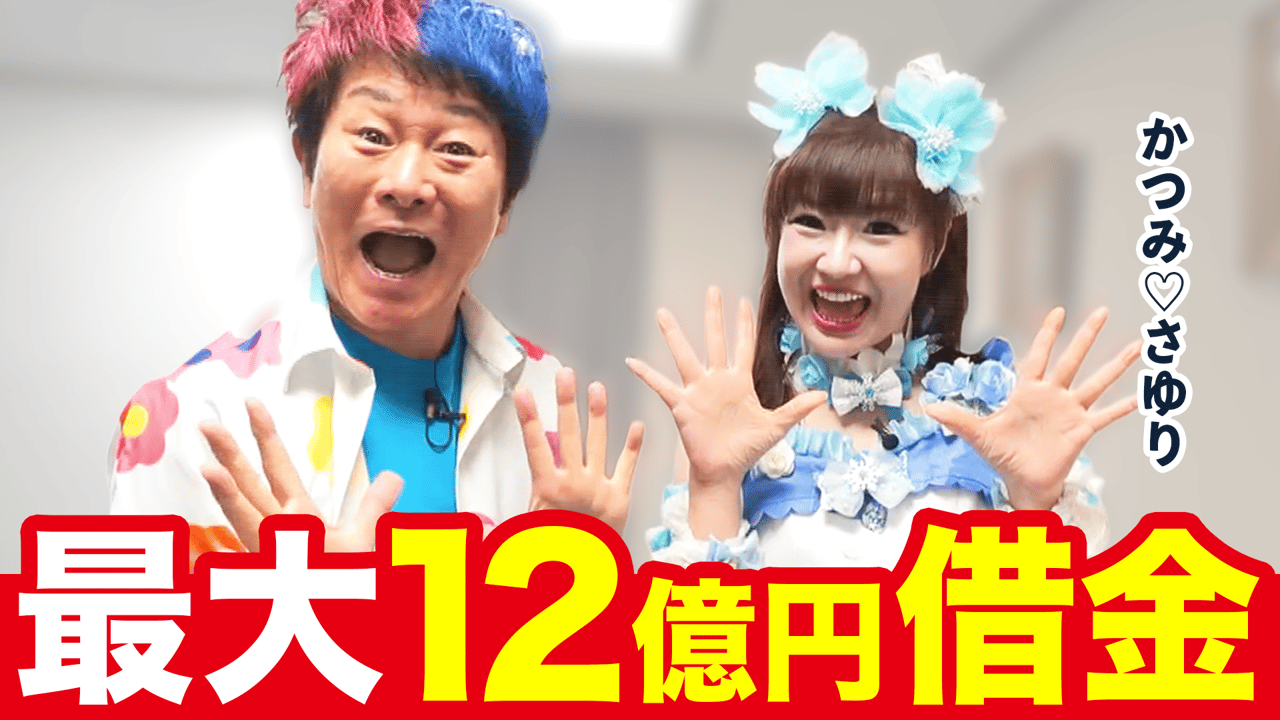
- 最大12億円の真相:本人の借金約2億円に、父親が連帯保証人になっていた会社の債務約10億円が加わったため。
- 相続放棄の結果:父親の負債を相続放棄し、かつみ自身の借金約2億円に戻った。
- 返済の転機:池田泉州銀行による借り換えで金利が約1%、報道によっては1%未満となり、元金を減らせるようになった。
- 2026年最新状況:9月1日の報道で残高約1億5000万円。完済の見通しが立ったと本人が説明している。
【借金の最大の原因】バブル期のマンション投資と株の信用取引で大失敗
かつみ・さゆりの借金問題を理解するには、まず夫のかつみが20代だったバブル経済期までさかのぼる必要があります。
意外に思われるかもしれませんが、最初から投資に失敗していたわけではありません。むしろ、最初の不動産投資は大きな成功体験になっていました。
25歳で購入した2680万円のマンションが8000万円に
2024年4月に放送されたABEMAの番組「ななにー 地下ABEMA」で、かつみは25歳のころにマンションを2680万円で購入した経験を語っています。
購入したマンションは新築物件で、完成まで約半年かかりました。その間に不動産価格が上昇し、完成したころには約8000万円の価値になっていたといいます。
つまり、マンション購入そのものは失敗ではなく、当時の不動産価格上昇によって大きな利益を得た経験でした。
この成功をきっかけに、かつみは株式投資にも関心を持つようになります。証券会社でディーラーをしていた先輩に資金を預け、株式市場に本格的に参加しました。
28歳までに3億円を稼ぐも、信用取引で4億7000万円を失う
バブル景気の勢いもあり、株式投資でも利益を積み重ねていきます。かつみ本人の説明によれば、25歳から28歳までの間に株で約3億円を稼いだそうです。
しかし、大きな利益を得たことで投資への自信が強まり、次に選んだのが信用取引でした。
信用取引は、証券会社などから資金や株式を借りて、自己資金以上の取引を行う仕組みです。利益が出れば自己資金だけで投資するより大きな収益を期待できますが、相場が逆方向に動けば損失も拡大します。
かつみは約3億円の資金を元手に、信用取引で約9億円規模の取引を行ったと説明しています。
ところが、ちょうどそのころバブル経済が崩壊。株価が急落し、利益を積み重ねていた投資は一転して大損失となりました。
本人が2025年4月のABCテレビ「これ余談なんですけど…」で振り返った数字は、次のとおりです。
- 株式投資で得た利益:約3億円
- 信用取引などによる損失:約4億7000万円
- 最終的に残った借金:約1億7000万円
わずか数年で3億円を稼いだ一方、相場の急変によってそれを上回る損失を抱えたのです。
かつみは、この大損失を経験した日の漫才についても、センターマイクが揺れて見えるほど動揺したと振り返っています。
このエピソードから分かるのは、かつみの借金の出発点が、単純な浪費ではなく、バブル期の投資成功と、その後の過度なレバレッジ取引にあったということです。

【12億円の真相】父親の保証債務10億円と1999年の相続放棄
かつみの借金が約2億円になった後、さらに予想外の出来事が起こります。
それが、1999年に発覚した父親の保証債務です。
父親が保証人になっていた会社が倒産
かつみの父親は実業家で、かつみは父親と生前に5回ほどしか会ったことがなかったと、夫婦は複数のインタビューで説明しています。
父親が亡くなってから約10年後、1999年7月ごろ、京都の銀行から突然、かつみのもとに督促状が届きました。
その請求額は、なんと約10億円。
理由は、父親が生前に連帯保証人となっていた会社が倒産したことでした。父親が亡くなっていたため、その保証債務が相続の問題として子どもたちに及んだのです。
最初、2人は10億円という数字を見て、父親が遺産を残してくれたのではないかと勘違いしたそうです。しかし、実際には財産を受け取る知らせではなく、10億円を支払うよう求める督促状でした。
すでに株式投資の失敗などで約2億円の借金を抱えていたかつみにとって、あまりにも大きな出来事でした。
12億円は自分で作った借金ではなかった
ここで、最大12億円という数字の内訳を整理しておきましょう。
- 株式投資や事業などで生じた本人の借金:約2億円
- 父親が保証人になっていた会社の債務:約10億円
- 一時的に請求対象となった負債の合計:約12億円
つまり、12億円すべてが、かつみ自身の投資や事業によって生まれた借金だったわけではありません。
2026年7月4日放送のMBSテレビ「せやねん!」でも、この問題が改めて取り上げられました。かつみ本人は、最大額について15億円ではなく12億円だったと訂正しています。
「12億です、最大」
日刊スポーツの報道によると、さゆりは父親の保証債務が原因で10億円が加わった経緯を説明し、かつみ自身が作った借金ではないことを明らかにしました。
相続放棄によって10億円の負債を回避
この危機を救ったのが、吉本興業の当時の会長から紹介された顧問弁護士でした。
弁護士に相談した結果、相続はプラスの財産だけでなく、借金などのマイナスの財産も対象になる一方、相続放棄という選択肢があることが分かりました。
夫婦は法律の専門家の助力を得て、父親の負債を相続放棄する手続きを進めます。その結果、約10億円の保証債務を負担せずに済みました。
重要なのは、10億円を実際に返済したわけでも、銀行が10億円を免除したわけでもないという点です。相続放棄によって、その負債を引き継がずに済んだのです。
これにより、借金は再びかつみ自身が抱えていた約2億円に戻りました。
さゆりは当時の心境について、12億円という数字を経験した後では、同じ2億円でも「これなら返せる」と前向きに考えられたと振り返っています。
【借金の実態を時系列で整理】43件の支払先から返済の転機まで
かつみ・さゆりの借金問題は、金額の大きさだけでは実態を理解できません。長年にわたって複数の金融機関から借り入れ、返済と資金繰りを繰り返していたことも大きな特徴です。
2026年7月の集英社オンラインによるインタビューでは、さゆりが当時の返済生活を詳しく振り返っています。
さゆりがカレンダーの裏に借金一覧を作成
かつみと同棲を始めたころ、さゆりのもとには毎日のように督促状が届き、借入先からの電話も絶えなかったそうです。
かつみが仕事に出ている間、さゆりは代わりに返済手続きをするため銀行を回っていました。しかし、借入先が多すぎて、1日かけても回り切るのが難しい状態だったといいます。
そこで、さゆりはカレンダーの裏側に金融機関ごとの借入額や生活費、光熱費などを書き出し、借金の全体像を整理しました。
その結果、消費者金融8社を自転車操業状態で利用していたことに加え、電気代やガス代なども含めた支払先が合計43件に及んでいたことが分かりました。
さゆりによれば、全体を把握して整理するだけでも約1年かかったそうです。
また、2026年8月のABEMA Primeの取材を報じたABEMA TIMESでは、43社からの借り入れや、不動産を担保にした融資についても紹介されています。複数の借入先に債務が分散していたことが、返済管理を難しくしていた実態がうかがえます。
かつみ・さゆりの借金に関する主な出来事
| 時期 | 出来事 | 借金・返済への影響 |
|---|---|---|
| 25歳ごろ | 2680万円でマンションを購入 | 完成時には約8000万円の価値に上昇 |
| 25〜28歳ごろ | 株式投資と信用取引に挑戦 | 約3億円の利益を得た後、約4億7000万円を損失 |
| 1989年 | さゆりと出会い、交際開始 | かつみは約1億7000万円の借金を抱えていた |
| 1996年3月27日 | 2人が結婚 | 利息などで借金は約2億円に |
| 1999年7月ごろ | 父親の保証債務10億円が発覚 | 一時的に合計約12億円の負債問題に直面 |
| 1999年以降 | 弁護士に相談し相続放棄 | 父親の負債を引き継がず、約2億円に戻る |
| 2012〜2016年 | ボヨヨンスイーツガーデンを経営 | 黒字経営だったが、賃料高騰で2016年3月に閉店 |
| 2010年代後半ごろ | 金融機関による借り換え・一本化 | 金利が約1%まで低下し、元金の減少が進む |
| 2026年2月 | テレビ番組で返済状況を公表 | 残高約1億8000万円 |
| 2026年9月1日 | イベント発表会見で最新残高を公表 | 残高約1億5000万円、完済の見通しに言及 |
この年表で注目したいのは、12億円という金額が長期間続いたわけではないことです。父親の保証債務を相続放棄した後は、本人が作った借金を返し続ける生活に戻っています。
また、2026年2月に公表された最大2億5000万円という数字と、12億円という数字も意味が異なります。前者はかつみ自身の借金について語った最高額、後者は父親の約10億円の保証債務を含めた一時的な総額です。
【返済が進まなかった理由】金利5%から1%未満への借り換え
借金の返済が長引いた最大の要因は、元金に対する金利負担でした。
2億円という金額だけでも大きな負担ですが、当時の借入先はバブル期の高金利が残った融資が多く、返済しても元金がなかなか減らない状況だったといいます。
2億円に金利5%なら年間1000万円が利息に
2025年4月のスポニチアネックスの報道では、かつみは以前の借金について、金利が約5%だった場合の返済負担を説明しています。
例えば、借入残高が2億円で金利が年5%なら、単純計算で年間の利息は1000万円になります。
つまり、年間1000万円を返済しても、その全額が利息に充てられれば元金はほとんど減りません。
2026年8月のABEMA Primeの取材でも、かつみは2億円を26年間で合計約2億6000万円返済したにもかかわらず、元金がほとんど減っていなかったと説明しています。
長年にわたり返済を続けてきたのに、借金の数字が大きく変わらなかった理由は、こうした金利負担にありました。
池田泉州銀行が借金を一本化
この状況を変えたのが、池田泉州銀行による借り換えです。
かつみは2025年4月のテレビ出演で、43件に及ぶ借入先を池田泉州銀行が一本化してくれたと説明しました。
さゆりも2026年7月の集英社オンラインのインタビューで、銀行が借り換えに応じてくれたことで金利が約1%前後になったと語っています。
ABEMA TIMESの2026年8月の報道では、借り換え後の金利は1%未満だったと紹介されています。
この金利の変化が、返済生活を大きく変えました。
金利5%と1%では何が違うのか
本人がテレビ番組で説明した数字をもとに、2億円を借りて年間1000万円を返済する場合を比較すると、次のようになります。
- 金利5%の場合:年間利息は約1000万円。返済額が1000万円なら元金はほぼ減らない。
- 金利1%の場合:年間利息は約200万円。1000万円を返済すれば、単純計算で約800万円が元金の返済に回る。
同じ1000万円を返済しても、金利が変わるだけで元金に充当できる金額は大きく変わります。
もちろん、これは本人の説明に基づく単純化した試算であり、実際の返済額は契約条件や残高によって異なります。
借り換えを実現させた銀行担当者について、2人はドラマ「半沢直樹」にちなんで「半沢直樹」と呼んでいるそうです。自己破産せずに返済を続けてきた姿勢を評価し、融資を実現できるよう尽力してくれたといいます。
借り換え後には、かつみが初めてクレジットカードの審査に通ったという変化もありました。長年の返済実績と金融機関からの信用回復を象徴する出来事です。
【副業の失敗と意外な真相】ボヨヨンスイーツガーデンはなぜ閉店した?
かつみ・さゆりは、漫才やテレビ出演だけでなく、借金返済のためにさまざまな副業にも挑戦してきました。
しかし、事業が必ずしも利益につながったわけではありません。ラーメン店、オオクワガタの繁殖、100円ショップなど、複数のビジネスに挑戦し、撤退や失敗を経験しています。
ラーメン店やオオクワガタ繁殖などに挑戦
2人が手掛けてきた副業の代表例として、次のようなものがあります。
- ラーメン店:複数回出店し、経営の難しさを経験。
- オオクワガタの繁殖:昆虫の繁殖・販売事業に挑戦。
- 100円ショップ:小売事業にも進出したが、経営がうまくいかなかった。
- スイーツ食べ放題店:道頓堀でボヨヨンスイーツガーデンを経営。
副業に取り組んだ背景には、芸人としての収入だけでなく、少しでも返済に充てられる収入源を増やしたいという事情がありました。
ただし、借金を返すために事業を始めても、必ずしも利益が出るとは限りません。事業を継続するための資金や運営コストが必要になり、結果として返済の負担が増える可能性もあります。
ボヨヨンスイーツガーデンは黒字だったのに閉店
なかでも興味深いのが、2012年4月に大阪・道頓堀で開業したスイーツ食べ放題店「ボヨヨンスイーツガーデン」です。
この店舗は約4年間営業し、行列ができるほどの人気を集めていました。
2016年3月27日に閉店しましたが、単純な赤字経営が理由だったわけではありません。
2016年当時の日刊スポーツや日刊ゲンダイの報道では、入居していたビルの所有者が外国資本の投資ファンドに変わり、賃料が上がったことが閉店の背景として伝えられています。
さらに2026年4月、さゆりはMBSテレビ「ゼニガメ」で当時の事情を改めて説明しました。
その説明によれば、店は黒字だったものの、ビルが中国系ファンドに買収され、家賃が突然3倍になったため営業を続けられなくなったそうです。
つまり、ボヨヨンスイーツガーデンは、客が来なかったから潰れたというよりも、物件の所有者変更に伴う賃料の急上昇によって撤退を余儀なくされた店舗でした。
なお、報道で使われる「倒産」という表現と、会社が法的な破産手続きをしたという意味は区別する必要があります。この店舗について確認できる経緯は、2016年3月の閉店です。
2026年はラーメン事業が返済を後押し
副業の失敗が続いた一方、2026年には新しい動きもあります。
2026年9月1日、スポニチアネックスは、かつみ・さゆりが大阪市内で開催された「モンスターハンターNowカーニバル2026:大阪」の発表会見に登場したと報道しました。
この際、かつみは中国縦貫道の西宮名塩サービスエリア下り線で営業している「人類みなボヨヨ~ンラーメン」が好調だと説明しています。
また、ラジオ番組「かつみ・さゆりのラジOh!ボヨヨ~ン」などの活動も紹介され、芸能活動と事業収入が返済を後押ししている様子が伝えられました。
過去の副業がすべて失敗だったわけではなく、事業の条件や収益構造によって結果が変わることも、2人の経歴から見えてきます。
【2026年最新】かつみ・さゆりの借金は現在いくら?完済はいつ?
2026年11月現在、かつみ・さゆりの借金は完済されていません。
ただし、過去の報道と比べると、残高は着実に減少しています。
2026年9月の最新公表額は1億5000万円
2026年の主な公表額を時系列で見ると、次のようになります。
- 2025年4月:かつみが約2億円の借金が残っていると説明。
- 2026年2月:カンテレ「モモコのOH!ソレ!み〜よ!」で約1億8000万円と公表。
- 2026年9月1日:イベント発表会見で約1億5000万円と公表。
特に2026年9月の発言では、過去の最大額についても約2億5000万円だったと説明しています。
ここで注意したいのは、12億円と2億5000万円は同じ基準の数字ではないことです。12億円は父親の保証債務を含む一時的な総額であり、2億5000万円はかつみ自身の借金について語った最高額です。
また、2026年9月1日の発表会見で、かつみはすでに約3億円を返済したと振り返り、残高は約1億5000万円だと明かしました。
完済の予定は?
2026年7月の集英社オンラインのインタビューでは、さゆりが完済までの見通しについて説明しています。
借り換えによって返済計画が明確になり、当時の予定では、さゆりが81歳、かつみが87歳になるころに完済する見込みだったそうです。
取材時点では、完済まで約24年という長期的な計画でした。
その後、2026年9月には残高が約1億5000万円と公表され、かつみ自身も「借金完済のメドが立ちました」と話しています。
したがって、2026年11月時点での状況は、次のように整理できます。
- 借金はまだ約1億5000万円残っている。
- 金利の低い融資への借り換えによって元金が減る環境になった。
- ラーメン事業や芸能活動などが返済を支えている。
- 完済の具体的な時期は、今後の収入や返済状況によって変わる。
完済の見通しが立ったことと、実際に完済したことは別です。現時点では、長年の返済生活が終わったわけではありません。
かつみ・さゆりの夫婦生活はなぜ続いている?
借金問題を語るうえで欠かせないのが、2人の夫婦関係です。
2人が出会ったのは1989年。さゆりが20歳のころで、当時のかつみはすでに株式投資の失敗によって約1億7000万円の借金を抱えていました。
2026年4月のSAVVY.jpの結婚30周年インタビューでは、桂文枝が司会を務める番組で共演したことが出会いのきっかけだったと振り返っています。
さゆりは、なんばグランド花月の楽屋ロビーで、かつみが証券会社の人に株の損失について必死に相談している姿を見たことが印象に残っていたそうです。
その後、2人は交際し、1996年3月27日に結婚。夫婦漫才コンビとしては2000年4月に活動を始めました。
結婚後も、父親の保証債務問題や事業の失敗など、数々の困難が続きました。
さゆりは、借金の全体像を整理し、銀行を回って返済手続きを行い、家計を支えてきました。かつみも芸人の仕事に加えてアルバイトなどを掛け持ちし、返済を続けたといいます。
2026年7月の集英社オンラインのインタビューで、さゆりは、借金という共通の問題に夫婦2人で向き合ってきたことが、絆を強くしたと振り返っています。
借金をめぐって夫婦が対立するのではなく、2人で同じ方向を向いて返済に取り組んできたというのが、長年の夫婦生活を支えた大きな要素です。
2026年3月には結婚30周年を迎え、現在も夫婦漫才やテレビ出演、ラジオなどで活動を続けています。
【プロの結論】かつみ・さゆりの借金問題から分かる3つの重要なポイント
かつみ・さゆりの借金問題は、単に「芸能人が大金を失った」という話ではありません。投資リスク、保証債務、金利、借り換え、事業経営という複数の問題が重なったケースです。
1. 投資の成功体験がリスクの拡大につながることがある
かつみはマンション投資で利益を得た後、株式投資でも3億円を稼ぎました。しかし、その成功体験によって信用取引に踏み込み、バブル崩壊で大きな損失を抱えることになりました。
投資では、過去に利益を出せたことが、将来の利益を保証するわけではありません。特に借入金を使ったレバレッジ取引は、相場の変動によって損失が自己資金を超える可能性があります。
2. 借金は元金だけでなく金利と借入先の管理が重要
2億円を年5%で借りる場合と、年1%で借りる場合では、年間利息に約800万円の差が生じます。
かつみ・さゆりの経験は、返済額だけでなく、金利や借入先の一本化が返済計画に大きな影響を与えることを示しています。
さゆりがカレンダーの裏に借金一覧を作り、支払先を一つずつ整理した行動も象徴的です。借金の全体像が分からなければ、効果的な返済計画を立てることは難しくなります。
3. 相続ではプラスの財産だけでなく負債も確認する必要がある
父親の保証債務によって、かつみは自分が作ったものではない約10億円の負債問題に直面しました。
この経験は、相続において不動産や預貯金などのプラスの財産だけでなく、借金や保証債務などのマイナスの財産も確認する必要があることを示しています。
相続放棄には法律上の期限や手続きがあるため、負債の存在を知った場合には、速やかに弁護士などの専門家に相談することが重要です。
なお、かつみのケースを一般の相続にそのまま当てはめることはできません。個別の事情や相続関係によって、法的な判断は異なります。
【かつみ・さゆりの借金の理由】に関するよくある質問(FAQ)
Q1:かつみ・さゆりの借金が12億円になった理由は何ですか?
A1:かつみ自身の株式投資や事業などによる借金約2億円に、父親が連帯保証人になっていた会社の債務約10億円が加わったためです。その後、父親の負債について相続放棄を行い、約2億円に戻りました。
Q2:かつみの借金は2026年現在いくらですか?
A2:2026年9月1日のイベント発表会見で、かつみは残高を約1億5000万円と公表しました。11月10日時点で確認できる最新の具体的な公表額です。完済はまだしていません。
Q3:かつみ・さゆりの借金は株式投資だけが原因ですか?
A3:株式投資と信用取引が最初の大きな原因ですが、その後の事業への挑戦や高金利の借入れも返済負担に影響しました。さらに1999年には父親の保証債務10億円の問題も発生しています。
Q4:ボヨヨンスイーツガーデンは赤字で倒産したのですか?
A4:2026年4月のさゆりの説明によれば、店舗は黒字だったものの、入居ビルの所有者が変わり、家賃が3倍になったため閉店しました。2016年3月27日に営業を終了しています。
Q5:かつみ・さゆりは借金を完済する予定ですか?
A5:完済を目指して返済を続けています。2026年7月のインタビューでは、かつみ87歳、さゆり81歳ごろの完済予定を説明し、同年9月には完済の見通しが立ったと話しました。ただし、実際の完済はまだです。
まとめ:かつみ・さゆりの借金は12億円から1億5000万円へ、完済への道は続く
かつみ・さゆりの借金が最大12億円に達した背景には、バブル期のマンション投資をきっかけとした株式投資、信用取引による約4億7000万円の損失、そして父親が保証人になっていた会社の約10億円の負債がありました。
特に重要なのは、12億円のすべてがかつみ自身の投資や事業で生まれた借金ではなかったことです。父親の保証債務について相続放棄を行ったことで、負債は本人が抱えていた約2億円に戻りました。
その後も高金利や複数の借入先によって返済は長期化しましたが、池田泉州銀行による借り換えで金利が約1%まで下がり、元金を減らせる環境が整いました。
2026年9月の最新公表額は約1億5000万円。ラーメン事業や芸能活動を続けながら、2人は完済を目指しています。
1989年の出会いから2026年の結婚30周年まで、借金問題とともに歩んできたかつみ・さゆり。12億円という数字の裏側には、投資の失敗だけでなく、相続問題、金融機関との交渉、そして夫婦で続けてきた長年の返済生活がありました。
今後注目したいのは、残り約1億5000万円の借金がどのようなペースで減っていくのか、そして2人が掲げる完済という目標をいつ実現するのかという点です。
主な根拠資料: 集英社オンラインの2026年7月インタビュー、ABEMA TIMESの2026年4月・8月報道、日刊スポーツの2026年7月報道、スポニチアネックスの2026年4月・9月報道、SAVVY.jpの2026年4月インタビュー、吉本興業の公式プロフィール。 (出典: かつみ さゆり 借金 なぜ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
